
(※この記事にはPRが含まれています。)
子どもも巣立ったし、もう夫とは別れて自分の人生を歩みたい。
でも、ずっと専業主婦だったから、一人で借りられる部屋があるのか、老後の生活費が足りるのか不安で動けないの……。
長年連れ添った後の独立は、住まいと生活費の確保が最も大きな課題になりますよね。
シニア世代の一人暮らしでも、公的な制度や住まいの特徴を知っておくことで、無理のない選択肢を見つけることができます。
市営住宅やUR賃貸ってよく聞くけれど、普通の賃貸アパートと何が違うのかよく分からなくて。
中古の安いマンションを買うのと賃貸とでは、どちらが安心なのかな?
それぞれの住まいに特徴と注意点があるんですよ。
老後の大切な資金を守るためにも、まずは住まいごとの違いや一人暮らしにかかる実際の生活費を把握することが大切です。
これからの生活を安心して送るためのポイントを、一緒に一つずつ確認していきましょう!
子どもの独立などをきっかけに熟年離婚を考える際、最大の悩みとなるのが離婚後の住まいと老後資金の不安ではないでしょうか。
シニア世代の女性の一人暮らしは、一般の民間賃貸住宅だと入居審査が厳しくなる傾向がありますが、公営住宅やUR賃貸など、選びやすい選択肢があります。
住まいごとの特徴や費用の違い、公的データから見るリアルな生活費、手元の資金を守るための法的な準備について整理しました。
【この記事を読むと分かること】
● 公営住宅、UR賃貸、一般賃貸の違いと選び方
● 手元の資金で中古物件を購入する際のリスク
● 総務省の家計調査データから見る高齢単身女性のリアルな生活費
● 別居直後から生活を守る婚姻費用の請求
● 財産分与や年金分割を正しく受け取るための相談先
1. 熟年離婚後の住まいはどう選ぶ?公営住宅・UR・一般賃貸の違い
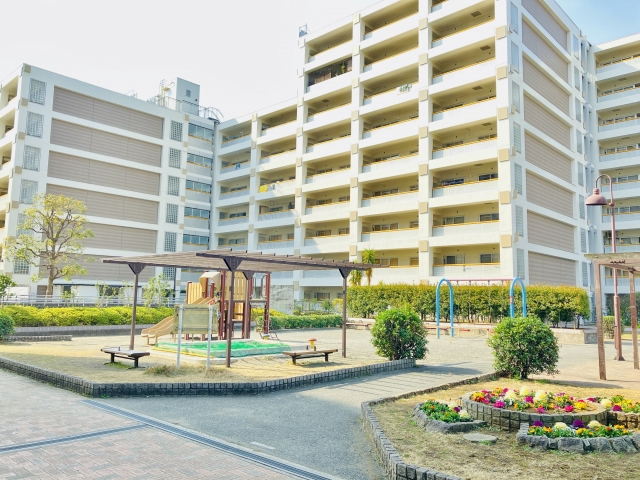
熟年離婚後の住まい探しでは、家賃の安さを最優先にするなら公営住宅、保証人なしですぐに入居したいならUR賃貸が有力な選択肢となります。
それぞれの特徴と注意点は以下の通りです。
● 公営住宅(市営・県営・都営住宅)
収入が低い方向けの公的なセーフティネットです。
家賃は収入に応じて決まるため、月1万〜3万円前後と非常に割安に抑えられます。
ただし、収入基準に上限が定められており、単身入居の場合は原則60歳以上などの年齢要件が設けられている自治体が一般的です。
希望者が多く、入居には抽選を伴うケースが目立ちます。
● UR賃貸住宅
都市再生機構が管理する、中堅所得者層向けの賃貸住宅です。
家賃は周辺の民間相場と同等水準ですが、礼金、仲介手数料、更新料、保証人が不要という大きなメリットがあります。
高齢者向けの優遇制度が用意されているほか、一定以上の貯蓄(財産分与などで得た預貯金)を証明できれば、無職やパート勤務であってもスムーズに契約を結びやすいのが特徴です。
● 一般の民間賃貸(アパート・マンション)
民間の不動産会社で探す一般的な賃貸物件です。
単身の高齢女性や非正規雇用の女性の場合、家賃保証会社の審査や物件オーナーの意向によって、入居を断られてしまうハードルが存在します。
まずは家賃負担を最小限にできる公営住宅の募集時期や条件を確認し、急ぎの転居や審査の不安がある場合はUR賃貸を視野に入れて検討するのが現実的です。
2. 財産分与のお金で中古物件を買うのはあり?注意したいデメリット
財産分与でまとまった現金が入った場合でも、手元の資金を大きく減らして中古物件を一括購入する判断は慎重に行う必要があります。
一見すると家賃の支払いがなくなり安心できるように思えますが、以下のようなデメリットが存在します。
デメリット①:手元の生活防衛資金が一気に減ってしまう
シニア世代のパート勤務では新規の住宅ローンを組むことが難しいため、現金一括購入が基本となります。
手持ち資金を住まいに費やしてしまうと、病気や急な出費に備える老後資金が底をつく危険があります。
デメリット②:築年数が古い物件の維持費負担
購入時の価格が手頃であっても、毎月の管理費や修繕積立金、毎年の固定資産税の支払いは続きます。
築年数が経過した物件ほど修繕積立金が値上げされる傾向があり、年金生活の重い固定費としてのしかかります。
デメリット③:将来の住み替えが難しくなる
将来的に介護施設への入所などが必要になった際、築年数の古い物件は希望通りの価格で売却しにくく、現金化までに長い時間を要する傾向があります。
老後の生活を安定させる上では、多額の現金を不動産に変えて固定化させるよりも、手元に現金を残した状態で公営住宅などの賃貸を選ぶほうが身軽で安全な選択肢となります。
3. 信頼できるデータで見る!高齢単身女性の生活費と年金のリアル
総務省統計局の家計調査データによると、高齢単身無職世帯の平均支出は月約16万円ですが、賃貸で暮らす場合は家賃分が加わるため、月17万〜20万円程度の資金計画を見込んでおく必要があります。
総務省統計局の家計調査年報(家計収支編)における、65歳以上の単身無職世帯の平均的な家計収支は以下の通りです。
【65歳以上の単身無職世帯の平均的な家計収支】
● 消費支出(食費、光熱費、日用品など):約14.8万円
● 非消費支出(税金、社会保険料):約1.2万円
● 合計支出:約16.0万円
ここで注意したいのは、公的データの住居費は持ち家(住宅ローン完済者)が多く含まれているため、月約1.1万〜1.3万円程度と非常に低く計算されている点です。
賃貸住宅で一人暮らしをする場合、実際の家賃差額がそのまま上乗せされます。
厚生年金の加入期間が短い元専業主婦の場合、受け取れるご自身の基礎年金だけでは毎月の生活費に不足が生じるケースが目立ちます。
離婚後の生活を成立させるには、公営住宅などを活用して家賃を抑える工夫に加え、婚姻期間中の夫婦共有財産を正しく分ける手続きが大きな鍵を握ります。
4. 離婚前に確保しておきたい!別居中の生活費(婚姻費用)
住まいを決めて別居をスタートさせた場合でも、正式に離婚が成立するまでは、夫に対して生活費である婚姻費用を請求できます。
婚姻費用とは、夫婦やその子どもが通常の社会生活を維持するために必要な生活費全般のことです。
法律上、夫婦にはお互いが同等の生活水準を保てるように助け合う義務(生活保持義務)が定められています。
別居中であっても夫婦関係が続いている以上、収入の多い側が少ない側の生活費を分担しなければなりません。
婚姻費用を確保する上で知っておくべきポイントは以下の通りです。
【婚姻費用を確保するうえで知っておくべきポイント】
● 別居の理由に関わらず、正式な離婚までは請求する権利がある
● 家庭裁判所の算定表を基準にして、双方の収入に応じた適正額を算出する
● 請求の意思を明確に伝えた月以降分しか認められない傾向が強いため、別居と同時にLINEや書面で請求の記録を残す
離婚が成立する前の別居期間中に生活費を受け取り続けることで、焦って不利な離婚条件を呑む事態を防ぎ、落ち着いて今後の住まいや生活設計を整えることができます。
5. 【PR】老後の住まいと生活資金を守るなら弁護士への相談が近道
熟年離婚後の生活基盤を安定させるためには、財産分与や年金分割を適正な水準で獲得できるよう、早い段階で法律の専門家に相談するのが賢明な判断です。
婚姻期間が長い熟年離婚では、取り決めるべき財産の金額が大きくなりやすいためです。
弁護士へ相談することで以下のようなメリットを得られます。
メリット①:退職金や不動産など複雑な財産分与を適正に計算してもらえる
預貯金だけでなく、将来支給される退職金や自宅不動産の価値、生命保険の解約返戻金など、見落としがちな共有財産を漏れなく洗い出せます。
夫が財産の開示を拒んでいる場合でも、法的な手続きを通じて調査を進めることが可能です。
メリット②:年金分割の手続き漏れを防げる
婚姻期間中の厚生年金の記録を分割する年金分割を正しく行うことで、将来受け取れる年金額を底上げし、老後の生活資金を補えます。
メリット③:相手と直接交渉せずに手続きを進められる
長年の不満や力関係から、夫と対等にお金の話し合いができない場合でも、弁護士が窓口となって交渉を進めてくれます。
日本法規情報の無料案内サービスをご存じですか?
日本法規情報は、全国の提携事務所の中から、熟年離婚の実績が豊富な専門家を希望条件に合わせて案内してくれる機関です。
無料相談を受け付けている窓口を選べば、事前に費用の見積もりや見通しを確認できるため安心です。
また手元の資金が不安な場合は、着手金の分割払いや後払いに対応している事務所を希望条件として伝え、あなたに合った弁護士事務所を選んでもらうことができます。
住まいやお金の取り決めは複雑な手続きも多く、ひとりで全てを判断して進めていくのは心身ともに大きな負担がかかります。
自分だけで抱え込まずに法律の専門家を頼ったほうが、財産分与や生活費の面でも納得のいく良い結果につながるケースが多いものです。
相談だけであれば無料で受け付けている窓口もたくさんあります。
身近に知り合いの弁護士がいない場合は、ご自身の生活を守るための第一歩として、まずは気軽に相談してみてはいかがでしょうか。